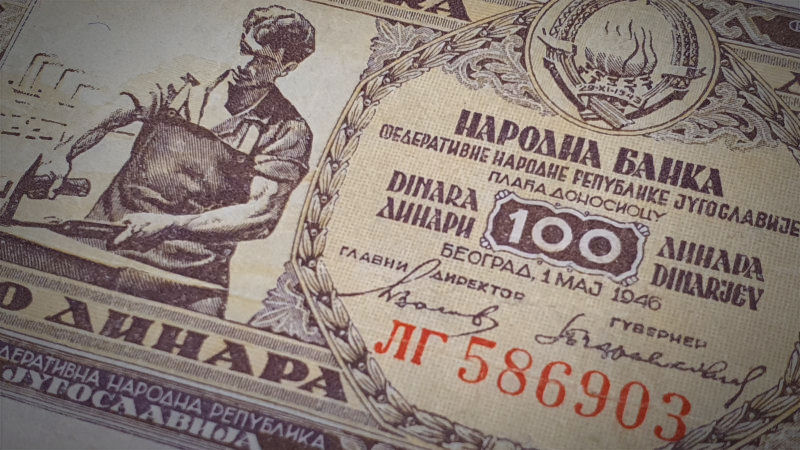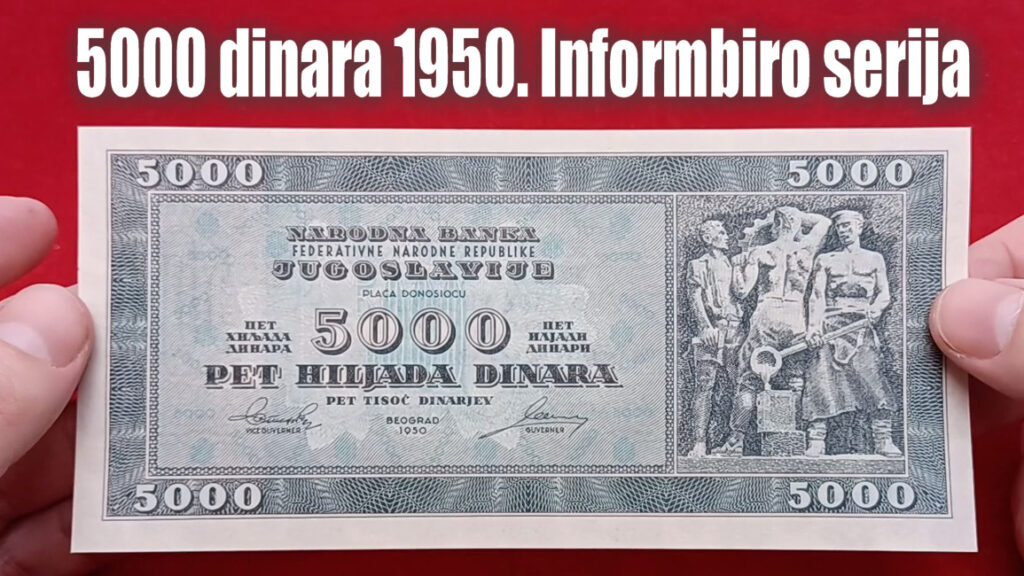

La evolución del tipo de cambio del dinar yugoslavo desde el final de la Segunda Guerra Mundial hasta 1990 refleja profundos cambios en la política monetaria, el sistema económico y la posición internacional del país. Desde el punto de vista numismático, comprender las relaciones entre los tipos de cambio es fundamental para interpretar correctamente el momento de emisión de determinados valores faciales de billetes y monedas, especialmente durante los períodos de denominación.
El período inmediatamente posterior a la guerra (1945-1946)
Tras la reforma monetaria de la posguerra, el nuevo dinar entró en circulación como moneda de curso legal en la Yugoslavia Federal Democrática. En ese periodo inicial, solo existía el tipo de cambio oficial frente al dólar estadounidense, que servía de referencia para las liquidaciones del comercio exterior.
Los tipos de cambio de otras divisas se fijaban mediante circulares internas de las instituciones competentes. No fue hasta finales de 1946 cuando se comenzó a aplicar la normativa internacional, de conformidad con las normas del Fondo Monetario Internacional (FMI), con lo que el sistema se ajustó formalmente a los estándares monetarios internacionales.
Múltiples cursos y „coeficientes“ (1947-1965)
Durante el período de economía planificada y de sistema de divisas gestionado administrativamente (1945-1965), el tipo de cambio oficial a menudo no reflejaba las relaciones reales de las transacciones.
Las tasas de liquidación reales se incrementaron mediante los denominados «coeficientes», que oscilaban entre 50% y hasta 400%, en función del sector de exportación. De este modo, el Estado fomentó de forma selectiva determinados sectores económicos y orientó los flujos de divisas.
Reviste especial importancia el denominado „itinerario turístico“, que se aplicó en:
- compra de divisas a empresas turísticas
- conversión de remesas y donaciones procedentes del extranjero
- Venta de dinares a ciudadanos extranjeros
Ejemplos de relaciones con el dólar estadounidense:
- 01/01/1956 – tipo de cambio oficial × 1,33 → 1 USD = 400 dinares.
- 15 de febrero de 1961 – tipo de cambio oficial × 2 → 1 USD = 600 dinares.
- 01/01/1962 – tipo de cambio oficial × 2,5 → 1 USD = 750 dinares.
- 01/07/1965 – tipo de cambio oficial × 3,33 → 1 USD = 1000 dinares.
Ese sistema de tipos de cambio múltiples era una característica típica de las economías socialistas de aquella época, en las que el tipo de cambio era un instrumento de política económica más que un indicador de mercado.
Es importante que los numismáticos tengan en cuenta que los valores nominales de los billetes de los años 50 y 60 no reflejan el poder adquisitivo real en el contexto internacional si no se conoce el factor de conversión aplicado.
Denominación: 1 de enero de 1966 (1:100)
El 1 de enero de 1966 se llevó a cabo una denominación con la siguiente proporción:
1 dinar nuevo = 100 dinares antiguos
Esta reforma fue, sobre todo, de carácter técnico y psicológico: su objetivo era simplificar los cálculos y estabilizar el sistema monetario tras un periodo de elevada inflación y crecimiento nominal.
En términos numismáticos, esta denominación se distinguía claramente:
- el denominado „dinár antiguo“ (1945-1965)
- „nuevo dinar“ (1966-1989)
Al analizar los valores de catálogo y los datos históricos, es fundamental tener siempre en cuenta de qué dinar se está hablando.
Liberalización y depreciación gradual (1966-1989)
Tras la reforma de 1966, el sistema monetario se volvió más flexible y el tipo de cambio se fue ajustando gradualmente a las fluctuaciones del mercado. Sin embargo, durante la década de los setenta, y especialmente en la de los ochenta, se produjo una rápida inflación, un aumento de la deuda externa y un debilitamiento del valor real del dinar.
El tipo de cambio del dólar estadounidense frente al dinar ha registrado una depreciación continua de la moneda nacional, lo que, en términos numismáticos, ha dado lugar a billetes de denominaciones cada vez más elevadas. Las emisiones de la década de 1980, con sus elevados valores nominales, constituyen hoy en día un importante segmento de interés para los coleccionistas, precisamente por ser un testimonio de la inestabilidad monetaria de aquel periodo.
Denominación: 1 de enero de 1990 (1:10 000)
La segunda denominación principal se introdujo el 1 de enero de 1990 con la siguiente proporción:
1 dinar nuevo (1990) = 10 000 dinares de 1989.
Esta medida fue una consecuencia directa de los fuertes movimientos inflacionistas de finales de la década de los 80. En la práctica, la denominação solo alivió temporalmente los importes nominales, mientras que los problemas estructurales de la economía pronto provocaron nuevas perturbaciones monetarias en la década de los 90.
Para los coleccionistas, es fundamental distinguir entre:
- billetes emitidos antes del cambio de denominación (con denominaciones en miles y decenas de miles de dinares),
- Emisiones posteriores al 1 de enero de 1990, que, en teoría, se han „reducido“, pero que llevan muy poco tiempo en circulación.
El tipo de cambio del dinar yugoslavo frente a otras divisas extranjeras (1945-1990)
A continuación se indican los tipos de cambio medios del Banco Nacional de Yugoslavia al cierre del año en curso correspondiente, es decir, a 31 de diciembre de cada uno de los años indicados.,
La tabla muestra cuántos dinares yugoslavos se necesitaban por cada unidad de moneda extranjera (la única excepción es la lira italiana, cuyo tipo de cambio era de 100 liras por dinar).
Año: | un dólar estadounidense | un franco suizo | una libra esterlina | un marco alemán | un ATS | cien ITL |
1945. | 50,00 | – | – | – | – | – |
1946. | 50,00 | 11,63 | 201,50 | 0,60 | 3,00 | 15,00 |
1947. | 50,00 | 11,63 | 201,50 | 2,00 | 2,00 | 15,00 |
1948. | 50,00 | 11,63 | 201,50 | 15,00 | 5,00 | 10,00 |
1949. | 50,00 | 11,43 | 140,00 | 11,90 | 5,00 | 10,00 |
1950. | 50,00 | 11,43 | 140,00 | 11,90 | 1,92 | 10,00 |
1951. | 50,00 | 11,43 | 140,00 | 11,90 | 1,92 | 10,00 |
1952. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1953. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1954. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1955. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1956. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1957. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1958. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1959. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1960. | 300,00 | 68,61 | 840,00 | 71,43 | 11,54 | 48,00 |
1961. | 300,00 | 68,61 | 840,00 | 75,00 | 11,54 | 48,00 |
1962. | 300,00 | 68,61 | 840,00 | 75,00 | 11,54 | 48,00 |
1963. | 300,00 | 68,61 | 840,00 | 75,00 | 11,54 | 48,00 |
1964. | 300,00 | 68,61 | 840,00 | 75,00 | 11,54 | 48,00 |
1965. | 1.250,00 | 285,86 | 3.500,00 | 312,50 | 48,08 | 200,00 |
1966. | 12,50 | 2,86 | 35,00 | 3,13 | 0,48 | 2,00 |
1967. | 12,50 | 2,86 | 30,00 | 3,13 | 0,48 | 2,00 |
1968. | 12,50 | 2,86 | 30,00 | 3,13 | 0,48 | 2,00 |
1969. | 12,50 | 2,86 | 30,00 | 3,42 | 0,48 | 2,00 |
1970. | 12,50 | 2,86 | 30,00 | 3,42 | 0,48 | 2,00 |
1971. | 15,65 | 4,01 | 39,63 | 4,76 | 0,65 | 2,61 |
1972. | 16,75 | 4,41 | 39,00 | 5,25 | 0,73 | 2,86 |
1973. | 15,58 | 4,87 | 36,30 | 5,91 | 0,80 | 2,48 |
1974. | 17,08 | 6,41 | 39,63 | 6,89 | 0,95 | 2,57 |
1975. | 18,00 | 6,82 | 36,89 | 6,95 | 0,98 | 2,65 |
1976. | 18,29 | 7,49 | 30,70 | 7,63 | 1,07 | 2,11 |
1977. | 18,39 | 8,78 | 33,81 | 8,49 | 1,18 | 2,09 |
1978. | 18,72 | 11,00 | 37,02 | 9,70 | 1,35 | 2,23 |
1979. | 19,12 | 11,95 | 42,18 | 11,02 | 1,53 | 2,36 |
1980. | 29,17 | 16,83 | 69,51 | 15,12 | 2,14 | 3,20 |
1981. | 40,13 | 22,14 | 76,37 | 17,79 | 2,53 | 3,33 |
1982. | 62,43 | 30,42 | 101,17 | 25,80 | 3,67 | 4,47 |
1983. | 125,35 | 57,09 | 179,53 | 45,65 | 6,48 | 7,54 |
1984. | 203,32 | 79,60 | 241,74 | 65,74 | 9,35 | 10,65 |
1985. | 305,18 | 145,30 | 442,12 | 121,73 | 17,30 | 17,88 |
1986. | 452,16 | 271,62 | 650,26 | 227,29 | 32,28 | 32,76 |
1987. | 1.263,90 | 950,17 | 2.310,21 | 773,70 | 109,90 | 104,86 |
1988. | 4.795,05 | 3.238,29 | 8.743,57 | 2.728,55 | 387,82 | 369,79 |
1989. | 107.003,43 | 68.546,12 | 171.351,86 | 61.795,92 | 8.771,72 | 8.315,38 |
1990. | 10,52 | 8,19 | 20,15 | 7,00 | 1,00 | 0,93 |
El periodo comprendido entre 1945 y 1990 se caracterizó por:
- a un tipo de cambio oficial fijado por la administración
- mediante un sistema paralelo de coeficientes aumentados
- dos grandes emisiones (1966 y 1990)
- la depreciación a largo plazo del dinar
A efectos del análisis numismático, los datos sobre los tipos de cambio no son meras estadísticas económicas, sino la clave para comprender el valor real de cada emisión, el contexto en el que se emiten las denominaciones elevadas y la relación entre el poder adquisitivo nominal y el real.
Por lo tanto, los tipos de cambio oficiales del Banco Nacional de Yugoslavia al final de cada período constituyen una fuente valiosa para la interpretación precisa de la historia monetaria y la valoración adecuada del papel moneda yugoslavo.
Fuente: KunaLipa.com